Xem trước Luyện tập Thi thử
? Hướng dẫn Xem trước: đọc nhanh mọi câu dạng chữ, chưa tính giờ, chưa hiện đáp án.Luyện tập: chọn đáp án là biết đúng sai ngay, kèm lời giải.Thi thử: nộp bài mới chấm điểm và hiện lời giải.A Phương pháp phân tích thay thế liên hoàn áp dụng khi các nhân tố có mối quan hệ dạng tích số
B Phương pháp phân tích thay thế liên hoàn áp dụng khi các nhân tố có mối quan hệ dạng tích và thương số
C Phương pháp phân tích thay thế liên hoàn áp dụng khi các nhân tố có mối quan hệ dạng thương số
D Phương pháp phân tích thay thế liên hoàn áp dụng khi các nhân tố có mối quan hệ dạng tổng đại số
Đáp án và lời giải Đáp án: B
A Phương pháp số chênh lệch trong phân tích kinh doanh là phương pháp dùng để xác định mức độ ảnh hưởng của các nhân tố khi các nhân tố có quan hệ với chỉ tiêu phân tích dưới dạng tổng hoặc hiệu
B Phương pháp số chênh lệch trong phân tích kinh doanh là phương pháp dùng để xác định mức độ ảnh hưởng của các nhân tố khi các nhân tố có quan hệ với chỉ tiêu phân tích dưới dạng tích hoặc thương số
C Phương pháp số chênh lệch trong phân tích kinh doanh là phương pháp dùng để xác định mức độ ảnh hưởng của các nhân tố khi các nhân tố có quan hệ với chỉ tiêu phân tích dưới dạng tích và thương số
D Phương pháp số chênh lệch trong phân tích kinh doanh là phương pháp dùng để xác định mức độ ảnh hưởng của các nhân tố khi các nhân tố có quan hệ với chỉ tiêu phân tích dưới dạng thương số
Đáp án và lời giải Đáp án: C
A Phương pháp so sánh trong phân tích là so sánh hai mức độ của cùng một hiện tượng và khác đơn vị đo
B Phương pháp so sánh trong phân tích là so sánh hai mức độ của cùng một chỉ tiêu có cùng đơn vị đo
C Phương pháp so sánh trong phân tích là các mức độ so sánh có đơn vị khác nhau
D Phương pháp so sánh trong phân tích là so sánh hai mức độ của hai hiện tượng khác nhau
Đáp án và lời giải Đáp án: B
A Doanh thu tiêu thụ của Công ty A năm 2012 là 5 tỷ, năm 2013 là 6 tỷ. Như vậy, so với năm 2012, doanh thu năm 2013: : Tăng 1 tỷ đồng tương ứng tăng 120%
B Doanh thu tiêu thụ của Công ty A năm 2012 là 5 tỷ, năm 2013 là 6 tỷ. Như vậy, so với năm 2012, doanh thu năm 2013: Tăng 1 tỷ đồng tương ứng tăng 20%
C Doanh thu tiêu thụ của Công ty A năm 2012 là 5 tỷ, năm 2013 là 6 tỷ. Như vậy, so với năm 2012, doanh thu năm 2013: Tăng 1 tỷ đồng
D Doanh thu tiêu thụ của Công ty A năm 2012 là 5 tỷ, năm 2013 là 6 tỷ. Như vậy, so với năm 2012, doanh thu năm 2013: Tăng 120 %
Đáp án và lời giải Đáp án: B
A Tổng giá trị sản xuất của Công ty A kế hoạch là 4 tỷ, thực hiện là 5 tỷ. So với kế hoạch, tổng giá trị sản xuất thực hiện vượt mức là: 80%
B Tổng giá trị sản xuất của Công ty A kế hoạch là 4 tỷ, thực hiện là 5 tỷ. So với kế hoạch, tổng giá trị sản xuất thực hiện vượt mức là: 25%
C Tổng giá trị sản xuất của Công ty A kế hoạch là 4 tỷ, thực hiện là 5 tỷ. So với kế hoạch, tổng giá trị sản xuất thực hiện vượt mức là: 125%
D Tổng giá trị sản xuất của Công ty A kế hoạch là 4 tỷ, thực hiện là 5 tỷ. So với kế hoạch, tổng giá trị sản xuất thực hiện vượt mức là: 30%
Đáp án và lời giải Đáp án: B
A Doanh thu tiêu thụ của Công ty A năm 2012 là 5 tỷ, năm 2013 là 6 tỷ. Tốc độ tăng trưởng của doanh thu năm 2013 so với năm 2012 là 83,33%
B Doanh thu tiêu thụ của Công ty A năm 2012 là 5 tỷ, năm 2013 là 6 tỷ. Tốc độ tăng trưởng của doanh thu năm 2013 so với năm 2012 là 20%
C Doanh thu tiêu thụ của Công ty A năm 2012 là 5 tỷ, năm 2013 là 6 tỷ. Tốc độ tăng trưởng của doanh thu năm 2013 so với năm 2012 là1 tỷ đồng
D Doanh thu tiêu thụ của Công ty A năm 2012 là 5 tỷ, năm 2013 là 6 tỷ. Tốc độ tăng trưởng của doanh thu năm 2013 so với năm 2012 là 120%
Đáp án và lời giải Đáp án: B
A Giá trị sản lượng hàng hóa vừa phản ánh quy mô sản xuất chung vừa phản ánh quy mô sản xuất hàng hóa của DN
B Giá trị sản lượng hàng hóa phản ánh quy mô sản xuất chung của doanh nghiệp
C Giá trị sản lượng hàng hóa phản ánh quy mô sản xuất hàng hóa của doanh nghiệp
D Giá trị sản lượng hàng hóa phản ánh quy mô sản xuất hàng hóa được thị trường chấp nhận của doanh nghiệp
Đáp án và lời giải Đáp án: C
A Khi phân tích chất lượng sản phẩm đối với sản phẩm không phân chia bậc chất lượng đối với chung các mặt hàng,chỉ tiêu phân tích có thể xác định dưới dạng hiện vật và giá trị
B Khi phân tích chất lượng sản phẩm đối với sản phẩm không phân chia bậc chất lượng đối với chung các mặt hàng,chỉ tiêu phân tích chỉ xác định dưới dạng hiện vật
C Khi phân tích chất lượng sản phẩm đối với sản phẩm không phân chia bậc chất lượng, đối với chung các mặt hàng,chỉ tiêu phân tích không thể xác định được
D Khi phân tích chất lượng sản phẩm đối với sản phẩm không phân chia bậc chất lượng đối với chung các mặt hàng,chỉ tiêu phân tích chỉ xác định dưới dạng giá trị
Đáp án và lời giải Đáp án: A
A Phương pháp phân tích thay thế liên hoàn, các nhân tố được sắp xếp theo trật tự các nhân tố chủ yếu trước, thứ yếu sau
B Phương pháp phân tích thay thế liên hoàn, các nhân tố được sắp xếp theo trật tự nhân tố chất lượng trước, nhân tố số lượng sau
C Phương pháp phân tích thay thế liên hoàn, các nhân tố được sắp xếp theo trật tự nhân tố nào trước cũng được
D Phương pháp phân tích thay thế liên hoàn, các nhân tố được sắp xếp theo trật tự lượng trước chất sau
Đáp án và lời giải Đáp án: B
Phân tích kết quả sản xuất theo mặt hàng chủ yếu, khi tính chỉ tiêu hoàn thành kế hoạch sản xuất theo mặt hàng, chỉ tính bằng sản lượng thực tế.
A Đối với mặt hàng chưa hoàn thành kế hoạch sản xuất
B Đối với mặt hàng hoàn thành và chưa hoàn thành kế hoạch sản xuất
C Đối với mặt hàng hoàn thành vượt kế hoạch sản xuất
D Cả ba đều đúng
Đáp án và lời giải Đáp án: A
Sử dụng phương pháp thay thế liên hoàn trong phân tích hoạt động kinh doanh, khi xác định ảnh hưởng của một nhân tố đến sự biến động của chỉ tiêu phân tích.
A Các nhân tố còn lại phải cố định theo trị số thực tế, nếu nhân tố đó đã được xác định ảnh hưởng của nó đến chỉ tiêu phân tích
B Các nhân tố còn lại phải cố định theo trị số gốc, nếu nhân tố đó đã được xác định ảnh hưởng của nó đến chỉ tiêu phân tích
C Các nhân tố còn lại phải được xác định theo trị số thực tế
D Các nhân tố còn lại phải cố định theo trị số thực tế, nếu nhân tố đó chưa được xác định ảnh hưởng của nó đến chỉ tiêu phân tích
Đáp án và lời giải Đáp án: B
Giá kỳ thực hiện là 9.9, bằng 90% kế hoạch đề rA. Giá kỳ kế hoạch là
Đáp án và lời giải Đáp án: C
Kỳ thực hiện là 216, giảm 10% so với kỷ trước. Kỳ trước là
Đáp án và lời giải Đáp án: B
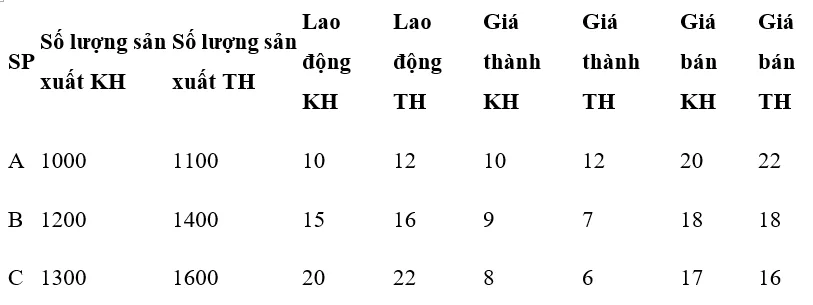
Sử dụng dữ liệu sau.
(Doanh thu = số lượng * giá bán) do đó doanh thu của sản phẩm B kỳ TH tăng so với kỳ kế hoạch là do…..
A Số lượng sp tiêu thụ và đơn giá
B Đơn giá
C Số lượng sp tiêu thụ
D Số lượng của sp A và sp C nữa
Đáp án và lời giải Đáp án: C
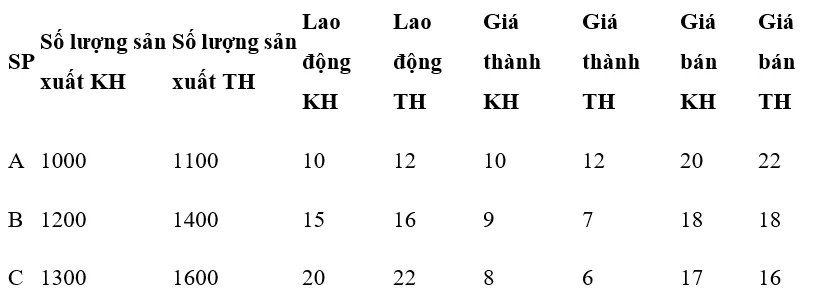
Sử dụng dữ liệu sau.
Tổng lợi nhuận kỳ thực hiện là
A 40.000
B 30.000
C 20.000
D 10.000
Đáp án và lời giải Đáp án: C
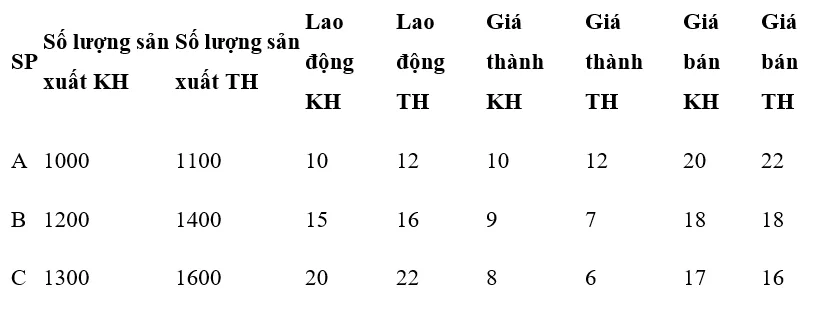
Sử dụng dữ liệu sau.
Tổng lợi nhuận kỳ thực hiện tăng.......so với tổng lợi nhuận kỳ kế hoạch.
Đáp án và lời giải Đáp án: B
Công thức xác định hệ số phẩm cấp bình quân có mối quan hệ với công thức xác định giá bán bình quân của sản phẩm không?
A Giá bán bình quân là một phần công thức của hệ số phẩm cấp bình quân B Không liên quan C Chỉ liên quan khi phân tích chất lượng nhiều sản phẩm D Chỉ liên quan khi phân tích chất lượng từng sản phẩm
Đáp án và lời giải Đáp án: A
Dạng thức so sánh trong mối liên hệ giúp người phân tích
A Nhận định tính hiệu quả từ biến động của chỉ tiêu B Đánh giá xu hướng phát triển của chỉ tiêu theo thời gian C So sánh mức độ chênh lệch giữa các đối tượng hoặc nhóm dữ liệu D Xác định nguyên nhân ảnh hưởng đến sự thay đổi của chỉ tiêu
Đáp án và lời giải Đáp án: D
Giá bán bình quân của sản phẩm là phương pháp phân tích chất lượng sản phẩm sản xuất đối với
A Sản phẩm có phân chia bậc chất lượng B Sản phẩm có nhiều mẫu mã và chủng loại khác nhau C Sản phẩm chịu ảnh hưởng lớn từ biến động giá thị trường D Sản phẩm có vòng đời dài và tính ổn định cao
Đáp án và lời giải Đáp án: A
A Các nhân tố thuộc về lao động không ảnh hưởng tới kết quả sản xuất của doanh nghiệp
B Chỉ số lượng công nhân sản xuất bình quân mới ảnh hưởng tới kết quả sản xuất
C Năng suất lao động bình quân một công nhân không ảnh hưởng đến kết quả sản xuất
D Các nhân tố thuộc về lao động ảnh hưởng tới kết quả sản xuất của doanh nghiệp là: Số lượng công nhân sản xuất bình quân và năng suất lao động bình quân một công nhân
Đáp án và lời giải Đáp án: D
A Chi phí bán hàng ảnh hưởng ngược chiều tới chỉ tiêu lợi nhuận thuần hoạt động bán hàng của doanh nghiệp
B Chi phí bán hàng không ảnh hưởng đến lợi nhuận thuần hoạt động bán hàng
C Chi phí bán hàng luôn ảnh hưởng thuận chiều đến lợi nhuận thuần hoạt động bán hàng
D Chỉ tiêu lợi nhuận thuần hoạt động bán hàng chỉ chịu ảnh hưởng từ doanh thu, không liên quan đến chi phí bán hàng
Đáp án và lời giải Đáp án: A
A Giá thành sản xuất đơn vị sản phẩm có đơn vị tính là “tiền/sp”
B Giá thành sản xuất đơn vị sản phẩm có đơn vị tính là “sp/tiền”
C Giá thành sản xuất đơn vị sản phẩm không có đơn vị tính cố định
D Giá thành sản xuất đơn vị sản phẩm có đơn vị tính là “%”
Đáp án và lời giải Đáp án: A
A Giá trị sản lượng hàng hóa phản ánh giá trị bằng tiền của toàn bộ sản phẩm đã tiêu thụ trong kỳ
B Giá trị sản lượng hàng hóa chỉ phản ánh số lượng sản phẩm sản xuất ra, không tính bằng tiền
C Giá trị sản lượng hàng hóa phản ánh giá trị bằng tiền toàn bộ sản phẩm hàng hóa nhập kho trong kỳ của Doanh nghiệp
D Giá trị sản lượng hàng hóa bao gồm cả sản phẩm dở dang chưa hoàn thành trong kỳ
Đáp án và lời giải Đáp án: C
A Giá trị sản lượng hàng hóa phản ánh quy mô sản xuất hàng hóa của doanh nghiệp
B Giá trị sản lượng hàng hóa chỉ phản ánh doanh thu thuần của doanh nghiệp
C Giá trị sản lượng hàng hóa không liên quan đến quy mô sản xuất của doanh nghiệp
D Giá trị sản lượng hàng hóa phản ánh số lượng sản phẩm sản xuất ra mà không tính đến giá trị bằng tiền
Đáp án và lời giải Đáp án: A
A Giá trị tổng sản lượng và giá trị sản lượng hàng hóa có giá trị bằng nhau khi không có sản phẩm dở dang
B Giá trị tổng sản lượng luôn lớn hơn giá trị sản lượng hàng hóa, ngay cả khi không có sản phẩm dở dang
C Giá trị tổng sản lượng và giá trị sản lượng hàng hóa không bao giờ có giá trị bằng nhau
D Giá trị tổng sản lượng luôn nhỏ hơn giá trị sản lượng hàng hóa
Đáp án và lời giải Đáp án: A