Câu 1
Đặc điểm của Hiệu ứng tháng 1 (January Effect) là:
Đáp án và lời giải
Đáp án: C
Đặc điểm của Hiệu ứng tháng 1 (January Effect) là:
Đáp án: C
Presidential Cycle có chu kỳ mấy năm?
Đáp án: C
Định nghĩa nào sau đây sai khi đề cập đến chu kỳ?
Đáp án: D
Làm cách nào để nhận biết chu kỳ?
Đáp án: A
Chu kỳ thường được tính bằng cách đo:
Đáp án: B
Chu kỳ nhỏ nằm trong chu kỳ lớn.
Đáp án: A
Rủi ro và sự sợ hãi nhìn chung là giống nhau.
Đáp án: B
Để quản lý tài sản tốt nhà đầu tư cần phải phân tích được mối quan hệ giữa các nhóm tài sản (Intermarket Analysis).
Đáp án: A
Về mặt lý thuyết thì phân tích kỹ thuật có thể ngăn ngừa cả rủi ro hệ thống (rủi ro thị trường) và rủi ro phi hệ thống.
Đáp án: A
Đáp án: C
Mục tiêu lớn nhất của nhà quản lý danh mục đầu tư là:
Đáp án: B
Trong đồ thị weekly dưới đây, giá đang trong trạng thái an toàn hay nguy hiểm khi so sánh với Parabolic SAR (đường màu đỏ) tại thời điểm tháng 08/2018?
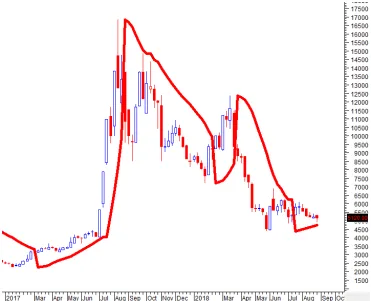
Đáp án: A
Lý thuyết Bước đi ngẫu nhiên (Random Walk Hypothesis) cho rằng thị trường không thể biết trước và không thể dự đoán được.
Đáp án: A
Theo các lý thuyết về Tài chính hành vi (Behavioral Finance) thì bộ não con người có mấy hệ thống (system)?
Đáp án: A
Theo phân tích kỹ thuật, có mấy dạng nhà đầu tư tham gia thị trường?
Đáp án: B
Theo các lý thuyết về Tài chính hành vi (Behavioral Finance) thì bộ não con người có 3 hệ thống (system) là System X, System C và System D?
Đáp án: B
Theo Lý thuyết Thị trường hiệu quả (Efficient Markets Hypothesis), phân tích kỹ thuật không thể dự đoán giá tương lai nếu không có thông tin mới.
Đáp án: A
Theo phân tích kỹ thuật, chỉ có 2 dạng nhà đầu tư tham gia thị trường là Informed Player và Uninformed Player?
Đáp án: B
Theo Lý thuyết Bước đi ngẫu nhiên (Random Walk Hypothesis), thị trường có xuất hiện các mẫu hình (patterns).
Đáp án: B
Theo Lý thuyết Thị trường hiệu quả (Efficient Markets Hypothesis), phân tích kỹ thuật có thể dự đoán giá tương lai ngay cả khi không có thông tin mới.
Đáp án: B
Stanford Gross và Joseph Stiglitz trong cuốn sách “On the Impossibility of Informationally Efficient Markets” đã chỉ ra rằng giá không phản ánh hết thông tin.
Đáp án: A
Câu nào sau đây đúng?
Đáp án: D
Tài chính hành vi (Behavioral Finance) là một lĩnh vực tài chính đưa ra các lý thuyết dựa trên các phân tích tâm lý để giải thích những diễn biến bất thường trên thị trường chứng khoán mà đôi khi các lý thuyết kinh tế thông thường không thể lý giải được.
Đáp án: A
Tài chính hành vi (Behavioral Finance) là một lĩnh vực tài chính đưa ra các lý thuyết dựa trên các phân tích nhằm bổ sung cho các lý thuyết kinh tế.
Đáp án: B
Sự cảm tính của thị trường (Market Sentiment) và tâm lý đám đông là những đối tượng nghiên cứu của phân tích kỹ thuật.
Đáp án: A
Tổng cộng có bao nhiêu hội chứng tâm lý điển hình theo James Montier?
Đáp án: B
Các nhà tâm lý học đã chỉ ra rằng con người ta ghét thua lỗ còn hơn cả việc thích lợi nhuận.
Đáp án: A
Theo các lý thuyết về Tài chính hành vi (Behavioral Finance) thì khi não hoạt động quá căng thẳng dễ dẫn đến các quyết định đầu tư sai lầm.
Đáp án: A
James Montier đã chỉ ra rằng nhà đầu tư có trình độ cao nhất, có nhiều thông tin nhất không phải lúc nào cũng đạt được hiệu quả đầu tư tốt nhất.
Đáp án: A
Hội chứng SHOW ME WHAT I WANT TO SEE của James Montier là hội chứng mà nhà đầu tư chỉ đọc những thông tin họ thực sự “MUỐN” đọc chứ không phải những thứ họ “CẦN” đọc.
Đáp án: A